Domain ngdf.de kaufen?
Wir ziehen mit dem Projekt
ngdf.de um.
Sind Sie am Kauf der Domain
ngdf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ngdf.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **


Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Multimeter - TZ-Gesundheit<p>Mit diesem Multimeter lassen sich die Körperspannung sowie zahlreiche weitere Messwerte präzise bestimmen.</p> <p><b>Das Gerät richtet sich insbesondere an versiertere Anwender. Für Personen ohne technisches Grundverständnis ist die Nutzung <u>nicht</u> empfohlen, da die Anwendung ein gewisses Maß an Fachkenntnis erfordert.</b></p> <p><strong>Bitte beachten Sie:</strong> Eine telefonische Erklärung des Messaufbaus ist aus zeitlichen und technischen Gründen nicht möglich.</p> <h3><b><span style="font-size:14px;">Vorteile auf einen Blick:</span></b></h3> <ul><li>Messung der eigenen Körperspannung und weiterer Werte</li><li>Vielseitig einsetzbar</li><li>Batterien im Lieferumfang enthalten</li></ul><strong style="color:rgb(51,51,51);font-family:Roboto, Arial, sans-serif;font-size:16px;letter-spacing:normal;"><span style="font-size:14px;">Eine Videoanleitung findest Du hier: </span></stron...29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
STARK Original-Prüfungen Realschule - Ernährung und Gesundheit - Bayern - Preis vom 02.11.2026 20:28:08 hBinding : paperback, Edition : 24., Label : STARK Original-Prüfungen Realschule - Ernährung und Gesundheit - Bayern, medium : paperback, numberOfPages : 224, publicationDate : 2024-08-09, releaseDate : 2024-08-09, languages : german, ISBN : 384906154X10,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multimeter - TZ-Gesundheit<p>Mit diesem Multimeter lassen sich die Körperspannung sowie zahlreiche weitere Messwerte präzise bestimmen.</p> <p><b>Das Gerät richtet sich insbesondere an versiertere Anwender. Für Personen ohne technisches Grundverständnis ist die Nutzung <u>nicht</u> empfohlen, da die Anwendung ein gewisses Maß an Fachkenntnis erfordert.</b></p> <p><strong>Bitte beachten Sie:</strong> Eine telefonische Erklärung des Messaufbaus ist aus zeitlichen und technischen Gründen nicht möglich.</p> <h3><b><span style="font-size:14px;">Vorteile auf einen Blick:</span></b></h3> <ul><li>Messung der eigenen Körperspannung und weiterer Werte</li><li>Vielseitig einsetzbar</li><li>Batterien im Lieferumfang enthalten</li></ul><strong style="color:rgb(51,51,51);font-family:Roboto, Arial, sans-serif;font-size:16px;letter-spacing:normal;"><span style="font-size:14px;">Eine Videoanleitung findest Du hier: </span></stron...29,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
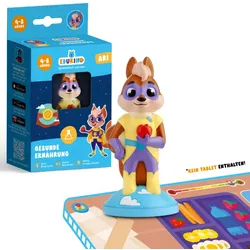
EDURINO Figur Ari – Gesunde ErnährungMit der interaktiven Lernfigur Ari entdecken Kinder im Alter von 5–8 Jahren spielerisch die Welt der gesunden Ernährung. Die Figur schaltet spannende Inhalte in der EDURINO-App frei: Vom Anbau von Obst und Gemüse über einfache Küchenfähigkeiten bis hin zu wichtigen Hygieneregeln. Kinder lernen, ausgewogene Mahlzeiten zuzubereiten, Lebensmittelgruppen zu verstehen und Verantwortung in der Küche zu übernehmen. Die Kombination aus physischer Figur und digitalem Lernspiel fördert Feinmotorik, Selbstständigkeit und ein Bewusstsein für gesunde Gewohnheiten. Ideal für Vorschul- und Grundschulkinder – pädagogisch wertvoll, sicher und phthalatfrei. Lieferumfang: Figur Ari „Gesunde Ernährung“ Sammelkarte „Das ist Ari“ Zugang zur EDURINO-App Technische Voraussetzungen: Kompatibel mit iOS (ab 13+), Android (ab 8+) und Amazon Fire Tablets.21,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Proteinhaltige Ernährung Styrkr BAR30 ChocolatDie Styrkr BAR30 Chocolat Dunkelriegel verbindet den Reichtum einer intensiven Zartbitterschokolade mit einer leichten Energiebereitstellung, die perfekt für Sportler im Training oder in der Erholungsphase geeignet ist. Sie bietet eine kontrollierte Zufuhr von Kohlenhydraten und Ballaststoffen, ohne Überladung, um Ihre Anstrengungen zu unterstützen und gleichzeitig leicht verdaulich zu bleiben.Mit ihrem kräftigen Geschmack und ihrer gleichzeitig schmelzenden und knusprigen Textur ist die BAR30 ideal vor, während oder nach einer moderaten Aktivität zu genießen. Kompakt und praktisch, kann sie überallhin mitgenommen werden, bereit, Ihre Leistung jederzeit zu unterstützen.Höhepunkte:- Intensiver und köstlicher Zartbittergeschmack- Moderat und gut verträgliche Energie- Ideal für Zwischenaktivitäten oder die Erholung- Einzelverpackung, perfekt für unterwegs6,80 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.